

Gobierno corporativo y el nuevo código peruano (parte 2): una comparación con España sobre independencia, propiedad y comités
Gobierno corporativo y el nuevo código peruano (parte 2): una comparación con España sobre independencia, propiedad y comités
¿Un director designado por accionistas minoritarios puede considerarse independiente? ¿Quién supervisa a un presidente que también ejerce funciones ejecutivas? La comparación entre Perú y España muestra por qué la composición real del directorio importa más que las etiquetas y los porcentajes declarados.
Compartir en:


La comparación del Código peruano de 2026 con el Código de Buen Gobierno español, revisado en 2020, exige reconocer que ambos se apoyan en leyes societarias distintas. La Ley n.º 26887, Ley General de Sociedades, regula administración, directorio, gerencia y responsabilidad, pero ofrece menos especificidad sobre composición y comités que la Ley de Sociedades de Capital española para las sociedades cotizadas. Esta última recibió una reforma significativa mediante la Ley 31/2014, que desarrolló obligaciones sobre categorías de directores, comisiones, nombramientos y evaluación que la Ley General de Sociedades peruana regula con menor especificidad.
España no se reduce a un código con 64 recomendaciones frente a los 42 principios peruanos. La arquitectura de este país europeo también combina normas imperativas, recomendaciones voluntarias e informes anuales de gobierno corporativo sujetos a controles de divulgación. El código peruano, por su parte, está concebido para sociedades heterogéneas y promueve una aplicación proporcional.
Tabla 1. Comparación de arquitectura y mecanismos
|
Dimensión |
Perú 2026 |
España (ley y código 2020) |
|
Categorías de directores |
Sin taxonomía legal equivalente |
Ejecutivos, dominicales, independientes y otros externos |
|
Directores independientes |
≥1/3 recomendado |
≥1/2 recomendado; excepciones ≥1/3 |
|
Presidencia y CEO |
Separación recomendada |
Presidencia ejecutiva posible, director independiente coordinador obligatorio |
|
Comité de auditoría |
Mayoría independiente recomendada |
Todos no ejecutivos por ley, mayoría independiente |
|
Comité de nombramientos y retribuciones |
Comité conjunto y presidencia independiente |
≥2 independientes por ley, mayoría independiente recomendada |
|
Separación de comités de nombramientos y retribuciones |
No generalizada |
Recomendación para elevada capitalización |
Fuente: Superintendencia del Mercado de Valores (SMV) de Perú y Comisión Nacional del Mercado de Valores (CNMV) de España.
Elaboración propia.
Directores independientes, dominicales y representantes minoritarios
El artículo 529 duodecies español distingue entre directores ejecutivos y no ejecutivos; entre estos últimos, establece las categorías de dominicales, independientes y otros externos. Perú solo formula criterios de independencia y recomienda un tercio de directores independientes, pero no desarrolla categorías equivalentes con el mismo detalle. La Comisión Nacional del Mercado de Valores (CNMV) de España suele recomendar la mitad de independientes y admite el umbral de un tercio para determinados supuestos de capitalización y control.
Esta diferencia importa cuando un director representa a accionistas minoritarios. El hecho de ser ajeno a accionistas mayoritarios y a la gerencia, además de no poseer propiedad, no equivale de forma automática a ser independiente: hay que considerar si el director representa una participación minoritaria significativa, mantiene vínculos relevantes o incurre en las condiciones legales que impiden considerarlo independiente.
El argumento a favor de distinguir minoritarios de mayoritarios es atendible: sus incentivos y capacidad de extraer beneficios privados pueden diferir. No obstante, un representante minoritario puede responder a intereses particulares de su grupo inversor (como inversores institucionales). La independencia debe acreditarse bajo criterios claros y no deducirse de una lista de características reducidas. Para sociedades latinoamericanas de propiedad concentrada, publicar categorías y relaciones de cada director puede aportar más información que comunicar un porcentaje agregado.
Una salvaguarda adicional es explicar el motivo de la categoría de cada director y las circunstancias que justificarían revisarla. La categoría de independiente debe reflejar condiciones presentes, no constituir una credencial permanente. ¿Cuánto tiempo un director independiente puede conservar dicha independencia si ya está habituado a la empresa? La diversidad de procedencias y experiencias puede enriquecer la deliberación, pero tampoco sustituye los criterios formales de independencia ni la identificación de intereses en conflicto.
Presidencia y CEO: separación frente a contrapesos
El principio 25 peruano recomienda que la presidencia del directorio y la gerencia general correspondan a personas distintas, una orientación que ya aparecía en 2013. Esta solución evita la dualidad formal entre presidente y CEO. Sin embargo, no exige que el presidente sea independiente de los accionistas controladores. Un presidente no ejecutivo puede mantener vínculos significativos.
España, en cambio, permite un presidente ejecutivo. Sin embargo, cuando la presidencia recae en un director ejecutivo, el artículo 529 septies de la Ley de Sociedades de Capital exige, entre otras salvaguardas, un voto reforzado para su designación y el nombramiento de un director independiente coordinador. Esta figura debe existir por la condición ejecutiva del presidente, aunque este no ostente de manera formal el cargo de CEO. El director independiente coordinador puede solicitar reuniones, coordinar a los directores no ejecutivos y canalizar inquietudes sobre la presidencia.
Ya dijimos, en un artículo previo, que no existe una regla universal según la cual separar cargos mejore siempre los resultados. Incluso la literatura empírica ha demostrado que, en contextos de turbulencia y volatilidad económicas, la dualidad puede haber permitido respuestas más efectivas. Las alternativas dependen de independencia efectiva, acceso a información, estructura de propiedad y posibilidad de supervisar decisiones ejecutivas. La cuestión para el propietario, accionista, o inversionista es dónde reside el poder y quién dispone de atribuciones concretas para cuestionarlo.
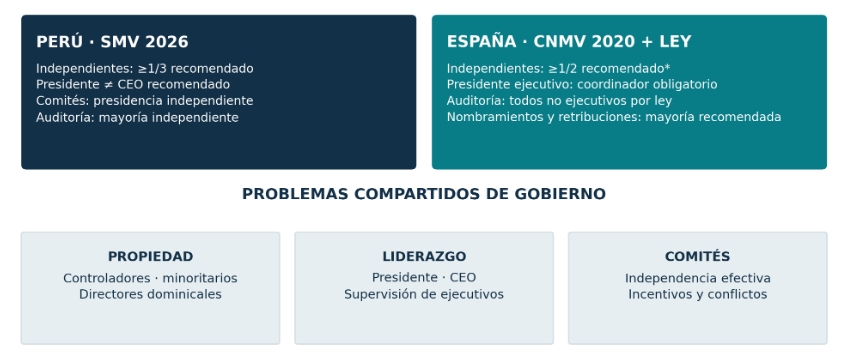
Figura 1. Composición, liderazgo y comités bajo dos marcos institucionales
Fuente: elaboración propia a partir de los textos normativos y códigos citados.
Comités: independencia cuantificable y división de funciones
El código peruano de 2026 recomienda comités de auditoría y de nombramientos y retribuciones, presididos por independientes. Además, recomienda que el comité de auditoría tenga mayoría independiente. En España, la ley exige que el comité de auditoría esté integrado de forma exclusiva por directores no ejecutivos con mayoría de miembros y presidencia independientes (artículo 529 quaterdecies).
Para nombramientos y retribuciones, la ley española exige al menos dos directores y presidencia independientes, reforzándose con la recomendación 47 de la CNMV donde propone mayoría independiente. La recomendación 48 pide que las sociedades de elevada capitalización separen nombramientos y remuneraciones, tema muy habitual en banca y seguros. Los requisitos específicos dependerán de la normativa sectorial.
El porcentaje en la composición es igual de importante al interior de los comités. Si un comité de cuatro directores tiene solo dos independientes, la presidencia independiente no convierte ese comité en mayoritariamente independiente. Además, en auditoría, deben valorarse conocimientos financieros, experiencia sectorial, acceso a auditoría interna y ausencia de relaciones que comprometan el juicio. Para nombramientos, la cuestión central es quién define el perfil requerido, así como el plan de sucesión de directores, presidencia y gerencia general, y examina a candidatos vinculados. Para retribuciones, debe estudiarse las remuneraciones, incentivos y beneficios de directores, presidencia y gerencia general, así como qué información se utiliza para evaluar resultados ajustados por riesgo y evitar que la gerencia domine las métricas.
¿Qué debe trasladarse a los directorios latinoamericanos?
La experiencia española permite discutir qué categorías deben distinguirse de manera legal, qué composición mínima deberían tener los comités y qué responsabilidades conviene reservar al directorio. El código peruano añade referencias explícitas al gobierno de datos, IA, y sostenibilidad que no figuraban con igual detalle en el código español de 2020, próximo a ser actualizado.
El aprendizaje no exige copiar porcentajes o multiplicar comités sin considerar costos. Las empresas familiares, los grupos controlados y las sociedades cotizadas tienen distintos riesgos de agencia. Sin embargo, cualquier empresa con directorio debería poder responder quién representa a quién y en qué condiciones, qué significa independencia, quién supervisa remuneraciones y cómo se impide que un ejecutivo controle su propia evaluación.
La evaluación del gobierno corporativo requiere conectar reglas, estructura accionarial y conductas verificables. La autonomía del directorio no se obtiene mediante etiquetas; depende de derechos de decisión, acceso a información, capacidad de cuestionamiento y contrapesos ejercidos en la práctica.
La comparación también obliga a examinar las reglas de voto, las abstenciones por conflictos de interés y el registro de decisiones. La existencia de directores independientes puede ser insuficiente cuando el accionista controlador define de manera unilateral los candidatos y limita la información disponible. En cambio, una política transparente de nominación, evaluación y sucesión puede hacer visibles las fuentes de influencia sin negar el papel legítimo de los propietarios.
Las normas y recomendaciones proporcionan herramientas para ese examen; su efectividad requiere observar cómo se ejercen en sesiones y decisiones concretas. ¿Qué prácticas del modelo español de gobierno corporativo podrían contribuir a fortalecer los directorios de las empresas latinoamericanas sin perder de vista sus particularidades? Déjanos tu opinión.
Crece profesionalmente participando en los programas que ESAN Graduate School of Business tiene para ti.
Referencias
Basel Committee on Banking Supervision. (2015). Corporate governance principles for banks. Bank for International Settlements. https://www.bis.org/bcbs/publ/d328.pdf
Comisión Nacional del Mercado de Valores. (2020). Código de buen gobierno de las sociedades cotizadas (revisión de junio de 2020). https://internet.cnmv.es/DocPortal/Publicaciones/CodigoGov/CBG_2020.pdf
Congreso de la República del Perú. (1997). Ley n.º 26887, Ley General de Sociedades.
Jefatura del Estado. (2014). Ley 31/2014, de 3 de diciembre, por la que se modifica la Ley de Sociedades de Capital para la mejora del gobierno corporativo. https://www.boe.es/eli/es/l/2014/12/03/31
Ministerio de la Presidencia. (2010). Real Decreto Legislativo 1/2010, de 2 de julio, texto refundido de la Ley de Sociedades de Capital. https://www.boe.es/eli/es/rdlg/2010/07/02/1
Superintendencia del Mercado de Valores. (2026, 17 de octubre). Código de buen gobierno corporativo y de sostenibilidad para las sociedades peruanas. Diario Oficial El Peruano, separata especial. https://epdoc2.elperuano.pe/EpPo/VistaNLSE.asp?Referencias=MjU2NDM0My0xMjAyNjEwMTc=
Un director designado por accionistas minoritarios no siempre es independiente: su clasificación debe considerar sus vínculos, intereses y condiciones de designación, más allá de su participación accionarial.
Profesor de ESAN Graduate School of Business, investigador postdoctoral del Centro de Gobierno Corporativo de Esade Business School (Madrid y Barcelona) y profesor visitante de la Universitat Autònoma de Barcelona (UAB). Actualmente es copresidente del Comité Organizador de la Business Association of Latin American Studies (BALAS). Es miembro del European Corporate Governance Institute (ECGI) y de la International Corporate Governance Society (ICGS). Forma parte de los consejos editoriales de SAGE Open, CGOBR, JED y JCIT, y es editor asociado de Management Research, de la Iberoamerican Academy of Management, y de RAE, de la Fundação Getulio Vargas. Cuenta con trabajos de investigación y revisiones arbitradas en revistas, conferencias y talleres internacionales.
- Docente en De la gestión al gobierno empresarial
- Docente en ESAN - Facultad
- Docente en ESAN - Faculty
- Docente en Inversión en Nuevas Tecnologías para no especialistas
- Docente en Inversión en Tecnologías de Información para el Rendimiento Empresarial
Otros artículos del autor
El gobierno corporativo y el nuevo código peruano (parte 1): de las reglas del directorio a la supervisión de riesgos, sostenibilidad y tecnología
¿Está el directorio preparado para supervisar la inteligencia artificial y la ciberseguridad sin diluir la responsabilidad del CEO? La actualización peruana de 2026 amplía la agenda de gobierno corporativo y exige mirar de nuevo la composición, la independencia y el diseño de comités. Para propietarios y ejecutivos, la cuestión es qué cambia de manera efectiva en las decisiones.
Falacias recurrentes en la política: visión del gobierno corporativo para el Estado
La eficiencia institucional no depende únicamente del tamaño del Estado, sino de la calidad de su gobernanza. Una mirada desde el gobierno corporativo permite replantear algunas ideas ampliamente aceptadas en el debate político.
De la estrategia competitiva a la estrategia corporativa: una mirada desde el sector de estaciones de servicio
La transformación del sector de estaciones de servicio ya no pasa solo por vender combustible. La presión sobre los márgenes, la digitalización y los nuevos hábitos de consumo están obligando a los grifos a replantear su modelo de negocio. Hoy, la verdadera discusión estratégica gira en torno a cómo convertir estos espacios en plataformas integrales de valor y crecimiento.