

El gobierno corporativo y el nuevo código peruano (parte 1): de las reglas del directorio a la supervisión de riesgos, sostenibilidad y tecnología
El gobierno corporativo y el nuevo código peruano (parte 1): de las reglas del directorio a la supervisión de riesgos, sostenibilidad y tecnología
¿Está el directorio preparado para supervisar la inteligencia artificial y la ciberseguridad sin diluir la responsabilidad del CEO? La actualización peruana de 2026 amplía la agenda de gobierno corporativo y exige mirar de nuevo la composición, la independencia y el diseño de comités. Para propietarios y ejecutivos, la cuestión es qué cambia de manera efectiva en las decisiones.
Compartir en:


La Superintendencia del Mercado de Valores (SMV) publicó el 17 de octubre de 2026 el Código de Buen Gobierno Corporativo y de Sostenibilidad para las Sociedades Peruanas. La edición sustituye el código de 2013 y aumenta de 31 a 42 los principios, agrupados en cinco pilares. No se trata de once deberes legales nuevos: una parte reorganiza recomendaciones ya existentes y otra vuelve explícitas ciertas materias que antes tenían menor desarrollo.
El punto de partida aún es la Ley n.º 26887, Ley General de Sociedades: allí se regulan las competencias de la junta general, el directorio y la gerencia. El código opera como referencia voluntaria, con lógica de cumplir o explicar. La confusión de ambos planos puede llevar a que se presente como obligatorio por ley algo que el código recomienda. La reforma tampoco elimina la necesidad de atender la normativa sectorial aplicable a emisores, bancos o aseguradoras.
La reorganización concentra derechos de accionistas y funcionamiento de la junta en el pilar I, reserva el pilar II al directorio y a la alta gerencia, añadiendo además la presencia del secretario corporativo, da autonomía al pilar III de sostenibilidad, refuerza aspectos de gobierno de datos e inteligencia artificial en el pilar IV sobre riesgos y cumplimiento, y hace explícito el informe de sostenibilidad en el pilar V sobre transparencia de la información. Asimismo, los anexos ahora abarcan empresas estatales, familiares, grupos económicos y startups. Esta extensión reconoce que una sociedad cotizada, un grupo familiar y una empresa financiada por capital de riesgo enfrentan roles de control diferentes.
Tabla 1
Comparación de arquitectura y mecanismos
|
Dimensión |
2013 |
2026 |
|
Estructura del Código |
31 principios y 5 pilares |
42 principios y 5 pilares reorganizados |
|
Directores independientes |
Al menos 1/3 del directorio |
Se conserva 1/3, con verificación periódica |
|
Comités del Directorio |
Auditoría, nombramientos y retribuciones |
Presidencia independiente y auditoría con mayoría independiente |
|
Evaluación del Directorio |
En funcionamiento del directorio |
Principio autónomo: anual. La evaluación externa debe ser al menos bienal. |
|
Nuevas materias |
Sin pilar específico |
Sostenibilidad, inteligencia artificial y gobierno de datos |
|
Anexos |
Empresas estatales y familiares |
Añade grupos económicos y start-ups |
Fuente: Superintendencia del Mercado de Valores (SMV).
Elaboración propia
Independencia: medir relaciones, no etiquetas
La recomendación de contar con al menos un tercio de directores independientes permanece. El nuevo principio 20 insiste en verificar de forma periódica las condiciones de independencia. Sin embargo, el texto no configura una clasificación integral y comparable de los tipos de directores. Esta omisión limita la lectura de la composición: quien no es ejecutivo puede representar a un accionista controlador o minoritario, mientras que un director en apariencia externo puede mantener vínculos comerciales relevantes.
Ni la Ley de Sociedades ni el código son explícitos sobre qué hacer con la temporalidad de un independiente. La referencia complementaria es un lineamiento que la SMV publicó en 2019, donde establece que un director no debe acumular más de 10 años continuos o alternados durante los últimos 15 años como independiente de una sociedad o de empresas pertenecientes a su grupo económico. Sin embargo, ¿cómo asegurar que, en el transcurso de esos periodos, el director independiente no esté integrado a la empresa? o ¿cómo denominarlo cuando supera esos límites si deseo mantenerlo?
El principio 25 mantiene la recomendación de separar la presidencia del directorio del cargo de gerente general o CEO. Esta separación de puestos no implica que el presidente sea independiente; puede conservar vínculos con el accionista de control. No existe una regla universal según la cual separar cargos mejore siempre los resultados. Incluso la evidencia empírica ha mostrado que, en contextos de turbulencia y volatilidad económica, la dualidad ha permitido respuestas más efectivas. En términos de gobierno empresarial, conviene documentar quién propone candidatos, quién determina la agenda, quién controla el acceso a información y quién puede exigir explicaciones a los ejecutivos.
La evaluación anual adquiere autonomía en el principio 22, ya que comprende el directorio, sus miembros y sus comités. El código propone alternar autoevaluación y evaluación externa. Esta última debe realizarse al menos cada dos años. Asimismo, los resultados se conectan con planes de acción y nominaciones. La periodicidad es útil solo si cambia conductas y decisiones: asistencia, preparación, calidad del debate, sucesión y respuesta a riesgos.
Comités: del organigrama a los incentivos
El principio 23 recomienda al menos un comité de auditoría y otro de nombramientos y retribuciones. Ambos deben estar presididos por directores independientes. En el caso del comité de auditoría, la mayoría de los miembros también deben ser independientes. El código no prescribe lo mismo para el comité conjunto de nombramientos y retribuciones. La diferencia es sustantiva: la presidencia independiente de tres integrantes no asegura una mayoría independiente para votar una propuesta.
Los comités derivan su mandato del directorio y le reportan; es decir, no constituyen un escalón entre el directorio y la gerencia general. Por eso, una arquitectura clara mantiene la línea de responsabilidad entre el directorio y el CEO y despliega de forma lateral los comités, como muestra la figura 1. El directorio retiene la responsabilidad colegiada: crear un comité de tecnologías no transfiere de manera automática a ese órgano todas las decisiones sobre sistemas, datos o inteligencia artificial (IA).
En banca y seguros, remunerar ejecutivos y decidir sus nombramientos plantea un riesgo adicional: diseñar incentivos que premien ingresos inmediatos a costa de pérdidas futuras. El Basel Committee on Banking Supervision distingue funciones de nombramientos y remuneraciones y enfatiza mecanismos independientes de revisión de incentivos y riesgos. Esto no debe interpretarse como una obligación universal de separar ambos comités para todas las empresas financieras peruanas: las exigencias concretas dependen de la normativa sectorial. Sin embargo, la separación en dos comités independientes puede ser una respuesta prudente cuando la complejidad, el tamaño y los conflictos potenciales la justifiquen. De hecho, este sector cuenta, además de los comités mencionados, con un comité especializado de riesgos.
Figura 1. Comités laterales y reporte ejecutivo directo
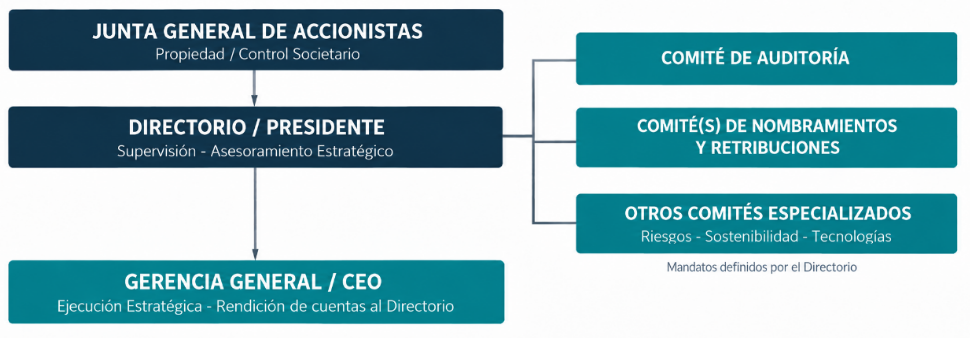
Fuente: elaboración propia a partir de los textos normativos y códigos citados.
¿Qué información sobre sostenibilidad, datos e IA necesita el directorio?
El nuevo pilar III comprende orientación estratégica de sostenibilidad, gobernanza, relación con grupos de interés y cadena de valor, resiliencia y monitoreo. Su incorporación es coherente con la revisión de 2023 de los principios de gobierno corporativo del G20 de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), que conectan gobierno corporativo con sostenibilidad y resiliencia. No exige que el directorio gestione de forma directa programas ambientales, sino que pueda supervisar riesgos, decisiones y resultados relacionados con esas materias.
El principio 37 aborda de manera explícita el gobierno de datos, la privacidad, la ciberseguridad, la IA y los sesgos algorítmicos. La aplicación de este principio depende de la calidad de los reportes: inventario de sistemas relevantes, exposición a incidentes, responsables, indicadores, mecanismos de escalamiento y controles. Una presentación anual sobre IA no equivale a supervisar modelos que intervienen en políticas y procesos clave del negocio como créditos, precios, talento o relaciones con clientes.
La cuestión no es crear un comité para cada tema emergente, sino distribuir autoridad de forma consistente entre directorio, comités, CEO y órganos de apoyo al directorio que resguarden las decisiones de tecnologías, riesgos y auditoría interna. Los comités pueden preparar y cuestionar información, el directorio debe supervisar y ejercer juicio sobre riesgos y estrategia, y la gerencia debe ejecutar y gestionar. Cuando esas fronteras no están definidas, más materias en la agenda generan reuniones extensas sin una mejora equivalente del control. En ese sentido, la presencia del secretario corporativo se vuelve relevante.
Por ejemplo, ante una herramienta de IA empleada para seleccionar personal, el directorio puede requerir información sobre el responsable del sistema, la validación de los resultados, el tratamiento de datos y los procedimientos de intervención humana. La gerencia seguirá siendo responsable de operar el proceso y el directorio deberá comprobar que los controles y la tolerancia al riesgo son coherentes con las políticas aprobadas. En sostenibilidad, la lógica es equivalente: identificar riesgos materiales, decisiones de inversión, responsabilidades y métricas auditables antes de multiplicar declaraciones institucionales. Por tanto, un tablero de indicadores útil debe distinguir exposición, apetito y respuesta al riesgo.
La prueba de implementación
Para accionistas y propietarios, el valor del código reside en decisiones verificables. Conviene revisar las matrices de competencias y habilidades de los miembros del directorio, la independencia real de los directores, los reglamentos de comités, la política de evaluación, remuneración e incentivos, y las relaciones entre la gerencia y quienes asumen el rol de supervisión. También debe ajustarse la intensidad de los mecanismos internos al tamaño, los riesgos y la estructura accionarial de la compañía.
El cambio de 2026 es claro en la amplitud de temas bajo supervisión. Su efecto todavía no puede deducirse de la publicación: será necesario observar cómo se nombran directores, cómo deliberan los comités y qué decisiones toman frente a conflictos de interés y riesgos emergentes. Un directorio mejor informado y capaz de exigir responsabilidades constituye un resultado más significativo que declarar la adhesión formal a 42 principios.
Corresponde también diferenciar la eficacia de los controles frente a su mera existencia documental. Un comité puede reunir a directores independientes y, aun así, carecer de acceso directo a auditoría interna o de tiempo para revisar operaciones vinculadas. Un plan de trabajo puede contener los riesgos emergentes sin asignar una sesión específica ni el seguimiento a las medidas adoptadas. La junta general y los accionistas necesitan información sobre esas prácticas, dentro de los límites de confidencialidad, para evaluar la actuación de sus representantes.
La aplicación del código requiere evidencias de funcionamiento, no una simple correspondencia entre los principios y las políticas corporativas. ¿Qué mecanismos internos de gobierno corporativo debería priorizar una empresa peruana para garantizar la independencia efectiva en la supervisión de la gerencia y los riesgos emergentes? Déjanos tu opinión.
Crece profesionalmente participando en los programas que ESAN Graduate School of Business tiene para ti.
Referencias
Basel Committee on Banking Supervision. (2015). Corporate governance principles for banks. Bank for International Settlements. https://www.bis.org/bcbs/publ/d328.pdf
Congreso de la República del Perú. (1997). Ley n.º 26887, Ley General de Sociedades.
Organización para la Cooperación y el Desarrollo Económicos. (2024). Principios de gobierno corporativo de la OCDE y del G20 2023. OECD Publishing. https://doi.org/10.1787/fb38c737-es
Superintendencia del Mercado de Valores. (2013). Código de buen gobierno corporativo para las sociedades peruanas.
Superintendencia del Mercado de Valores. (2026, 17 de octubre). Código de buen gobierno corporativo y de sostenibilidad para las sociedades peruanas. Diario Oficial El Peruano, separata especial. https://epdoc2.elperuano.pe/EpPo/VistaNLSE.asp?Referencias=MjU2NDM0My0xMjAyNjEwMTc=
La independencia del directorio depende de los vínculos existentes, los mecanismos de evaluación y la capacidad de exigir responsabilidades.
Profesor de ESAN Graduate School of Business, investigador postdoctoral del Centro de Gobierno Corporativo de Esade Business School (Madrid y Barcelona) y profesor visitante de la Universitat Autònoma de Barcelona (UAB). Actualmente es copresidente del Comité Organizador de la Business Association of Latin American Studies (BALAS). Es miembro del European Corporate Governance Institute (ECGI) y de la International Corporate Governance Society (ICGS). Forma parte de los consejos editoriales de SAGE Open, CGOBR, JED y JCIT, y es editor asociado de Management Research, de la Iberoamerican Academy of Management, y de RAE, de la Fundação Getulio Vargas. Cuenta con trabajos de investigación y revisiones arbitradas en revistas, conferencias y talleres internacionales.
- Docente en De la gestión al gobierno empresarial
- Docente en ESAN - Facultad
- Docente en ESAN - Faculty
- Docente en Inversión en Nuevas Tecnologías para no especialistas
- Docente en Inversión en Tecnologías de Información para el Rendimiento Empresarial
Otros artículos del autor
Gobierno corporativo y el nuevo código peruano (parte 2): una comparación con España sobre independencia, propiedad y comités
¿Un director designado por accionistas minoritarios puede considerarse independiente? ¿Quién supervisa a un presidente que también ejerce funciones ejecutivas? La comparación entre Perú y España muestra por qué la composición real del directorio importa más que las etiquetas y los porcentajes declarados.
Falacias recurrentes en la política: visión del gobierno corporativo para el Estado
La eficiencia institucional no depende únicamente del tamaño del Estado, sino de la calidad de su gobernanza. Una mirada desde el gobierno corporativo permite replantear algunas ideas ampliamente aceptadas en el debate político.
De la estrategia competitiva a la estrategia corporativa: una mirada desde el sector de estaciones de servicio
La transformación del sector de estaciones de servicio ya no pasa solo por vender combustible. La presión sobre los márgenes, la digitalización y los nuevos hábitos de consumo están obligando a los grifos a replantear su modelo de negocio. Hoy, la verdadera discusión estratégica gira en torno a cómo convertir estos espacios en plataformas integrales de valor y crecimiento.